有色金属镍行业深度报告 新周期开启与合金应用前景
一、引言
镍作为一种重要的有色金属,在 stainless steel、新能源电池、合金制造等领域具有不可替代的地位。全球镍行业经历了供给端扰动、需求结构变化和价格剧烈波动,行业新周期已悄然开启。本报告旨在深度分析镍行业供需格局、价格走势及合金应用前景,为投资者和产业人士提供参考。
二、镍行业供需格局分析
- 全球镍资源分布与供给
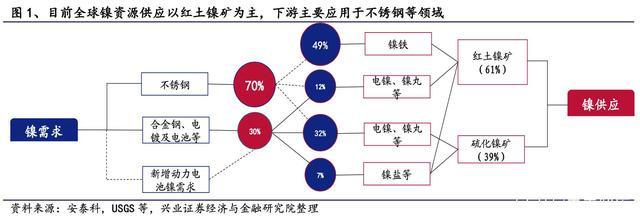
全球镍资源主要集中在印度尼西亚、菲律宾、俄罗斯、新喀里多尼亚等地。印度尼西亚凭借丰富的红土镍矿资源和低成本优势,已成为全球最大的镍生产国,其政策变化对全球镍供给影响显著。2020年印尼禁止镍矿出口后,大量冶炼产能转移至当地,NPI(镍铁)和不锈钢一体化产业链快速发展。湿法冶炼(HPAL)项目加速投产,为新能源电池提供硫酸镍原料。
- 需求结构演变
传统不锈钢领域仍是镍消费的主力,占比约70%。但新能源电池领域需求增速最快,三元电池高镍化趋势明显,带动硫酸镍需求快速增长。合金领域(包括高温合金、耐蚀合金等)需求相对稳定,但高端镍基合金在航空航天、能源化工等领域的应用不断拓展。
- 供需平衡与库存
2023年以来,全球镍市场呈现供应过剩格局,主要 due to 印尼产能快速释放。LME镍库存一度降至低位后有所回升,但结构性矛盾仍存,如镍豆与镍板价差波动。预计未来几年,随着新能源需求增长和印尼政策调整,供需格局将逐步再平衡。
三、镍价走势与周期判断
- 历史价格回顾
2022年3月LME镍价逼空事件导致价格疯狂上涨,随后回落。2023年镍价整体震荡下行,主要受供应过剩和宏观因素影响。当前镍价处于相对低位,但成本支撑逐渐显现。
- 新周期驱动因素
- 供给端:印尼政策不确定性(如出口税、冶炼厂监管)、新项目投产进度、环保要求提升。
- 需求端:新能源车渗透率提升、高镍三元电池占比增加、不锈钢需求稳步增长、合金高端化。
- 宏观:全球货币政策、地缘政治风险、美元指数波动。
- 周期判断
我们认为镍行业已进入新周期,表现为:供给多元化(印尼主导、其他地区补充)、需求双轮驱动(不锈钢+新能源)、价格波动率下降但中枢上移。短期过剩压力与长期短缺预期并存,镍价有望在成本线附近震荡筑底,而后随需求复苏缓慢上行。
四、镍基合金:高端应用与增长潜力
- 镍基合金种类与特性
镍基合金主要包括高温合金、耐蚀合金、精密合金等。高温合金(如Inconel 718、Hastelloy)在高温下具有优异强度、抗氧化和抗蠕变性能,广泛应用于航空发动机、燃气轮机。耐蚀合金(如Monel、Incoloy)在化工、海洋工程中耐腐蚀性突出。
- 合金市场需求前景
- 航空航天:随着全球航空业复苏和军工需求增长,高温合金需求持续攀升。
- 能源化工:核电、火电、油气开采等领域对耐蚀合金需求稳定增长。
- 新兴领域:3D打印、医疗植入物等对高品质镍合金粉末需求兴起。
- 中国合金产业现状
中国镍基合金产业处于快速发展阶段,但高端产品仍依赖进口。国内企业如抚顺特钢、钢研高纳等在高温合金领域取得突破,但整体与国际先进水平存在差距。政策支持下,国产替代空间广阔。
五、投资建议与风险提示
- 投资建议
- 镍矿及冶炼:关注印尼布局企业及湿法冶炼项目进展。
- 新能源材料:关注前驱体及硫酸镍一体化企业。
- 合金材料:关注高温合金、耐蚀合金龙头企业,尤其具备技术壁垒和军民融合概念的公司。
- 风险提示
- 印尼政策变动风险;
- 新能源汽车销量不及预期;
- 合金研发及认证周期长;
- 全球宏观经济衰退风险。
六、
镍行业新周期已开启,供给端印尼主导的格局短期内难以改变,需求端新能源与合金应用将驱动长期增长。价格波动中孕育机会,建议关注具有资源禀赋、技术优势和一体化布局的企业,尤其是高端合金领域的突破者。在绿色能源转型和高端制造升级的背景下,镍的战略价值将进一步凸显。
如若转载,请注明出处:http://www.xinglingtong.com/product/44.html
更新时间:2026-10-26 09:52:31